喜报丨数学科学学院学生苏一效、王嘉聪在国际精算学术期刊 European Actuarial Journal发表论文

发布者:数学科学学院发布时间:2026-11-17

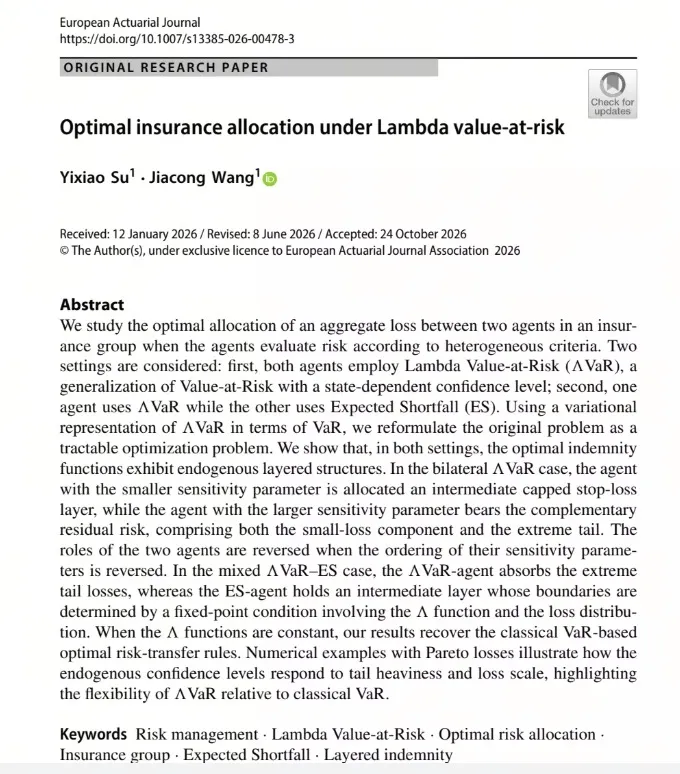
近日,我院本科三年级学生苏一效与研究生三年级学生王嘉聪(导师为韩霞)共同完成的研究论文《Optimal Insurance Allocation under Lambda Value-at-Risk》在国际精算学术期刊 European Actuarial Journal发表。苏一效为论文第一作者,王嘉聪为通讯作者。
European Actuarial Journal 是欧洲精算科学与保险金融领域具有良好学术声誉和国际影响力的专业学术期刊,重点刊载保险精算、风险管理、金融保险数学等领域具有创新性的理论与应用研究成果,年发文量仅约30余篇,在国际精算学术界具有较高的专业认可度。

该论文围绕异质风险度量下的最优保险风险分配问题展开研究,重点探讨保险集团内部具有不同风险评价标准的主体之间如何实现最优风险分担。研究考虑了双方均采用Lambda Value-at-Risk(Λ-VaR),以及一方采用Λ-VaR、另一方采用Expected Shortfall(ES)的两类情形。研究利用Λ-VaR的变分表示,将复杂的风险分配问题转化为可处理的优化问题,并从理论上刻画了最优保险赔付函数的分层结构。研究发现,不同主体的风险敏感性参数决定了其承担的损失区间;在Λ-VaR与ES相结合的情形下,最优风险分配呈现出极端尾部风险与中间损失层由不同主体承担的特征。论文进一步通过Pareto损失分布下的数值分析,揭示了损失分布的尾部特征和损失规模对最优风险分配策略的影响。 该研究拓展了经典风险价值框架下的最优风险分配理论,为具有异质风险偏好的保险主体之间的风险分担及保险合同设计提供了新的理论参考。此次研究成果的发表,体现了我院本科生在专业教师指导下开展前沿科研探索的能力,展示了本科生与研究生协同开展数学理论研究的积极成效,也是学院推进拔尖创新人才培养、加强本研贯通科研训练的成果之一。
论文信息
论文题目:Optimal Insurance Allocation under Lambda Value-at-Risk
作者:Yixiao Su, Jiacong Wang
期刊:European Actuarial Journal
录用日期:2026年10月24日
论文链接:https://doi.org/10.1007/s13385-026-00478-3